Read this article in English →
数字を見て、思わず二度読みした。カプコンが2026年10月27日に発表した2027年3月期第2四半期(中間期)の決算で、ソフトの販売本数が3,686万本に達した。前年同期は2,385万本だったから、1,300万本以上の積み増しだ。上半期としては過去最高である。
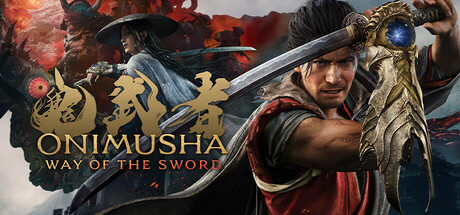
牽引したのは新作2本。2026年9月4日に発売された鬼武者 Way of the Swordが9月30日時点で178万本、そしてプラグマタが273万本。どちらも「カプコンの新規IP的な賭け」に見えていたタイトルだが、そろって結果を出してきた。
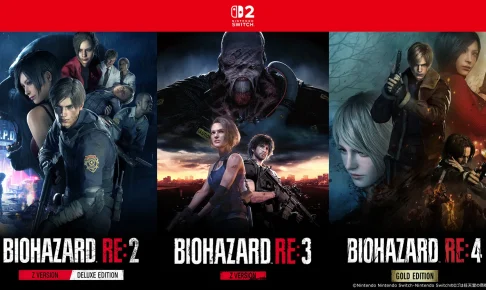
そして相変わらず強いのがカタログ、つまり旧作だ。バイオハザード RE:4が上半期だけで354万本、バイオハザード RE:2が206万本。何年経っても売れ続けるこの構造が、カプコンの決算を毎回おもしろくしている。
この記事では中間期の売上高・利益、タイトル別の販売本数、デジタル比率と海外比率、そして通期予想の扱いまでを順に見ていく。数字の読み方まで含めて整理したので、決算資料を開く前の見取り図として使ってほしい。
対象期間は2026年4月1日から9月30日まで。まずは一番大きな数字から見ていこう。
カプコンの上半期ソフト販売本数は何本だったのか?
2027年3月期中間期のソフト販売本数は3,686万本で、上半期として過去最高を記録した。前年同期の2,385万本から1,301万本の増加だ。
伸び率で言えば約1.55倍。単純な新作ラッシュだけでこの幅は出ない。新作2本の初動と、既存タイトルの継続販売が同じ半年に重なった結果だと見ている。
カプコンは長年「カタログを売り続ける会社」への転換を進めてきた。発売から何年経ったバイオハザードでも、セールと新ハード対応のたびに数十万本から数百万本が積み上がる。今回の3,686万本は、その構造が完成形に近づいたことを示す数字じゃないか。
中間期の売上高と利益はどれくらい伸びた?
売上高は1,208億8,700万円で前年同期比49.0%増、営業利益は607億6,900万円で54.5%増となった。利益の伸びが売上の伸びを上回っている。
| 項目 | 金額 | 前年同期比 |
|---|---|---|
| 売上高 | 1,208億8,700万円 | +49.0% |
| 営業利益 | 607億6,900万円 | +54.5% |
| 経常利益 | 612億1,200万円 | +67.5% |
| 中間純利益 | 430億8,300万円 | +56.6% |
中核はデジタルコンテンツ事業だ。売上高851億4,100万円(70.8%増)、営業利益523億800万円(66.7%増)で、全社の業績をまるごと引っ張っている。売上の7割をこの1事業が稼いでいる計算になる。
売上より利益の伸びが大きいのは、ダウンロード販売の比率が上がったことと素直に結びつく。パッケージの製造・流通コストが乗らない売上が増えれば、利益率はそのまま改善する。カプコンの決算を何年も追っていると、この「利益の伸びが売上を追い越す」パターンがダウンロード比率上昇のサインだと分かってくる。
どのタイトルが売れたのか?タイトル別の販売本数
上半期の目玉は新作2本だが、本数を稼いだのはバイオハザードシリーズだ。主要タイトルを上半期販売本数と累計で並べた。
| タイトル | 上半期 | 累計 |
|---|---|---|
| バイオハザード RE:4 | 354万本 | 1,715万本 |
| プラグマタ | 273万本 | — |
| バイオハザード RE:2 | 206万本 | 2,038万本 |
| デビル メイ クライ 5 | 183万本 | 1,478万本 |
| 鬼武者 Way of the Sword | 178万本 | — |
| バイオハザード レクイエム | 159万本 | 851万本 |
| バイオハザード RE:3 | 156万本 | 1,493万本 |
| バイオハザード7 レジデント イービル | 147万本 | 1,887万本 |
| バイオハザード ヴィレッジ | 133万本 | 1,627万本 |
| モンスターハンター:ワールド | 117万本 | 3,083万本 |
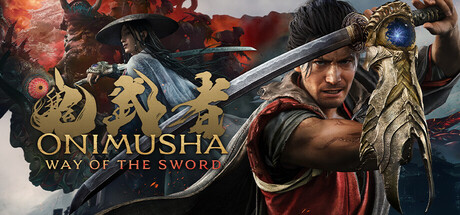
鬼武者 Way of the Swordの178万本は、2026年9月4日発売で9月30日時点の数字だ。実質1か月弱でこの本数。シリーズ累計は1,100万本に到達した。20年以上の空白を経て復活したシリーズとしては、文句のつけようがない立ち上がりだろう。
そして恐ろしいのがバイオハザードの持続力だ。上半期だけで見ると、RE:4からヴィレッジまで7タイトルが揃って100万本超。累計2,038万本のRE:2が、まだ年間200万本ペースで動いている。これはもう新作というより、カプコンのカタログがそのまま現役商品棚になっている状態だ。
ちなみに鬼武者といえば、オレはPS2の1作目で金城武の顔面に殴られたような衝撃を受けた世代。あの一閃をもう一度味わえる日が来るとは思わなかった。……まあ、バツ2のオレが懐古に浸れる時間も限られてるんだが。
デジタル比率と海外比率はどこまで来たのか?
デジタル販売は3,405万本で全体の92.4%、海外販売は3,295万本で89.4%に達した。もはやカプコンは「海外にダウンロードで売る会社」と言い切っていい。
| 区分 | 本数 | 構成比 |
|---|---|---|
| デジタル(PC) | 2,103万本 | 57.1% |
| デジタル(コンソール) | 1,302万本 | 35.3% |
| パッケージ | 281万本 | 7.6% |
| 海外 | 3,295万本 | 89.4% |
| 国内 | 391万本 | 10.6% |
いちばん注目すべきはPC単独で57.1%という数字だ。コンソールのデジタル(35.3%)を大きく上回っている。かつて「日本のメーカーはPCに弱い」と言われていたのが、完全に過去の話になった。Steamでのセール運用と、PC向け最適化を続けてきた成果が構成比にそのまま出ている。
一方でパッケージは7.6%、281万本。国内比率も10.6%と、日本市場はもう「大事だが主戦場ではない」位置にある。限定版や特典商法で国内を温める施策が今後どうなるかは、ゲームファンとしては気になるところだ。
通期業績予想は上方修正されたのか?
されていない。カプコンは通期業績予想を据え置いた。
中間期で売上49.0%増・営業利益54.5%増という数字を出しておいて予想を変えないのは、下半期に慎重に構えているということだろう。新作の端境期に入れば本数の伸びは鈍る。期初に置いた見立てを動かさないのは、積み上げを売り切った会社の落ち着いた判断に見える。
裏を返せば、下半期に大型新作の追加発表が出れば数字は上に振れる余地がある。2026年10月時点で下半期の追加ラインナップは公式発表を待つ段階だ。ここは推測で埋めず、次の発表を待ちたい。
カプコン中間期決算の要点まとめ
数字を整理する。2027年3月期中間期(2026年4月1日〜9月30日)のソフト販売本数は3,686万本で、前年同期の2,385万本から大幅増、上半期として過去最高となった。
売上高は1,208億8,700万円(49.0%増)、営業利益607億6,900万円(54.5%増)、経常利益612億1,200万円(67.5%増)、中間純利益430億8,300万円(56.6%増)。デジタルコンテンツ事業が売上851億4,100万円・営業利益523億800万円で業績を牽引した。
タイトル別ではプラグマタ273万本、鬼武者 Way of the Sword178万本(9月30日時点、シリーズ累計1,100万本)、バイオハザード RE:4が上半期354万本・累計1,715万本。デジタル比率92.4%(PC 57.1%/コンソール35.3%)、海外比率89.4%。通期業績予想は据え置きだ。
新作2本が当たって、旧作7本が100万本超で並走する。この決算の本当のすごさは3,686万本という総数ではなく、「どの1本も全体を支配していない」構造にある。1タイトルの成否で決算が揺れないポートフォリオを作り上げたのが、今期のカプコンだ。気になるのは国内比率10.6%とパッケージ7.6%という数字で、日本のゲームファンにとっての距離感は年々広がっている。通期予想の据え置きも、下半期の端境期を正直に見ている証拠だろう。
鬼武者が178万本、プラグマタが273万本。賭けに2連勝した会社の下半期を、黙って見ておきたい。
あわせて読みたい
スニッカー北村
オタク系イベントカレンダー!
SPOTGEEKSオリジナルアプリ
コメントを残す