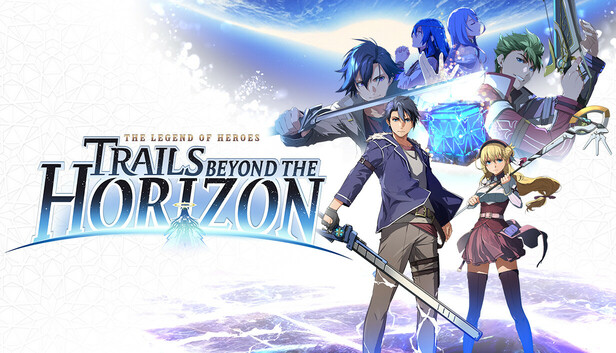
日本ファルコムの2026年9月期決算(2025年10月1日〜2026年9月30日)が発表された。売上高44億7400万円(前期比71.2%増)、営業利益28億6700万円(同113.8%増)で、売上高と各利益のすべてが過去最高を更新した。
牽引したのは当期発売の亰都ザナドゥ -桜花幻舞- と空の軌跡 the 2nd。加えて前期の空の軌跡 the 1st も伸長している。そしてライセンス部門の売上高は35億円、全体の約78%を占めた。
さらに決算補足資料では、2027年9月期に発売予定の英雄伝説 界の軌跡の続編が完結編であると明示された。ただし2027年9月期の見通しは減収減益だ。数字を順に見ていく。
2026年9月期の決算はいくらだったのか?
売上高44億7400万円、営業利益28億6700万円、経常利益29億700万円、当期純利益20億700万円だ。売上高・各利益すべてが過去最高となっている。
| 項目 | 金額 | 前期比 |
|---|---|---|
| 売上高 | 44億7400万円 | 71.2%増 |
| 営業利益 | 28億6700万円 | 113.8%増 |
| 経常利益 | 29億700万円 | 113.1%増 |
| 当期純利益 | 20億700万円 | 122.2%増 |
利益が売上の伸びを上回って倍増しているのが特徴だ。売上高71.2%増に対して営業利益は113.8%増。この差が意味するものは、次のライセンス部門の数字を見れば分かる。
ライセンス部門が全体の78%を占めた理由は?
ライセンス部門の売上高は35億円で、全体の約78%にあたる。自社開発タイトルの販売よりも、他社への許諾による収益のほうが規模として大きい構造になっている。
ライセンス収益は開発原価を自社で抱えないため、利益率が高い。売上71.2%増に対して営業利益113.8%増という伸び方は、この部門の比率が上がったことの反映と見ていい。軌跡シリーズの累計が1000万本を突破している実績が、この許諾ビジネスの土台になっている。
当期の牽引タイトル
当期発売の亰都ザナドゥ -桜花幻舞- と空の軌跡 the 2nd が好調だった。さらに前期発売の空の軌跡 the 1st も販売を伸ばしている。リメイク2作が連続して効いた形だ。
なお空の軌跡リメイクの3作目については、今回の決算資料では情報が出ていない。
界の軌跡の完結編はいつ出るのか?
2027年9月期に発売予定だ。決算補足資料では、英雄伝説 界の軌跡の続編が完結編であると明示されている。
| 項目 | 内容 |
|---|---|
| 前作 | 英雄伝説 界の軌跡 -Farewell, O Zemuria- |
| 発売日(前作) | 2026年1月15日 |
| 価格(前作) | 6,500円(税込) |
| 対応機種(前作) | PC、PlayStation 5、PlayStation 4、Nintendo Switch 2 |
| 販売(前作) | NIS America、日本ファルコム、PH3 |
| 続編 | 完結編として2027年9月期に発売予定 |
界の軌跡は副題が -Farewell, O Zemuria-、つまりゼムリアへの別れだ。その続編が完結編と明示されたということは、長く続いてきた一連の物語に区切りが入ることになる。軌跡シリーズを追ってきた人間にとっては、2027年9月期というのは相当に重い期になる。
2027年9月期の見通しはなぜ減収減益なのか?
新作が1タイトルであることと、空の軌跡の販売が落ち着く想定のためだ。会社は売上高30億円(前期比33.0%減)、営業利益15億円(同47.7%減)、当期純利益10億円(同50.2%減)を見込んでいる。
| 項目 | 2027年9月期見通し | 前期比 |
|---|---|---|
| 売上高 | 30億円 | 33.0%減 |
| 営業利益 | 15億円 | 47.7%減 |
| 当期純利益 | 10億円 | 50.2%減 |
過去最高の翌期に3割減の計画を置くのは、一見すると弱気に見える。だが内訳は明確だ。今期はリメイク2本+新作が重なった特殊な年で、来期は新作1本に戻る。空の軌跡リメイクの売れ行きが落ち着く想定も織り込んでいる。
つまりこの減収減益は不調の予告ではなく、発売タイトル数の差だ。むしろ30億円という水準は、今期の前の水準から見れば十分に高い。完結編がどう出るかで、2027年9月期の着地は動くはずだ。
まとめ|過去最高の翌期に完結編が来る
日本ファルコムの2026年9月期決算は、売上高44億7400万円(前期比71.2%増)、営業利益28億6700万円(同113.8%増)、経常利益29億700万円(同113.1%増)、当期純利益20億700万円(同122.2%増)で、売上高・各利益すべてが過去最高となった。
牽引したのは当期発売の亰都ザナドゥ -桜花幻舞- と空の軌跡 the 2nd、そして前期の空の軌跡 the 1st。ライセンス部門の売上高35億円は全体の約78%を占める。軌跡シリーズの累計は1000万本を突破している。
2027年9月期は英雄伝説 界の軌跡の続編=完結編を発売予定。ただし見通しは売上高30億円(33.0%減)・営業利益15億円(47.7%減)・当期純利益10億円(50.2%減)の減収減益で、理由は新作が1タイトルであることと空の軌跡の販売が落ち着く想定だ。
売上71.2%増に対して営業利益113.8%増。この差がライセンス部門78%という構造を物語っている。自社開発を続けながら許諾で稼ぐ形が完成しつつあるということだ。来期の減収減益はタイトル数の差で、心配する種類の数字ではない。
問題は完結編の中身だ。-Farewell, O Zemuria- の続きが完結編。これを待つ1年になる。
アイキャッチ・本文の画像はSteamの公式ページより。©Nihon Falcom Corporation
オタク系イベントカレンダー!
SPOTGEEKSオリジナルアプリ



コメントを残す